De energiemarkt: waar staan we medio juni 2026?
5 min | 15 juni 2026
De energiemarkt beweegt snel en blijft lastig te voorspellen. Prijsdalingen kunnen binnen korte tijd omslaan, terwijl geopolitieke ontwikkelingen, voorraden en aanvoerroutes invloed blijven houden op de markt. In deze update zetten we de belangrijkste signalen op een rij en geven we richting voor organisaties die bewuster willen sturen op hun energie-inkoop.
Ga snel naar:
De harde cijfers
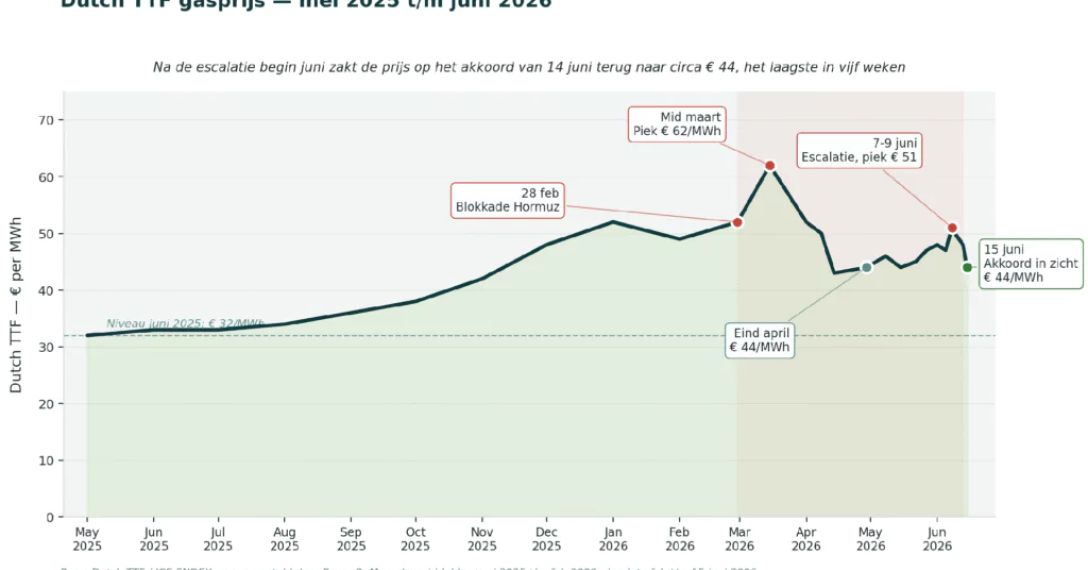
De energiemarkt heeft de afgelopen anderhalve week een grillig verloop gekend, met aan het einde een belangrijke kentering. Begin juni liep de spanning rond Iran nog op: op 7 en 8 juni wisselden Israël en Iran voor het eerst sinds april directe raketaanvallen uit, en na het neerhalen van een Amerikaanse legerhelikopter boven de Straat van Hormuz volgden Amerikaanse vergeldingsaanvallen. De Dutch TTF piekte boven €51/MWh. Op 14 juni kwam echter het bericht waar de markt al weken op wachtte: bemiddelaar Pakistan kondigde aan dat de VS en Iran een akkoord hebben bereikt om het conflict te beëindigen, inclusief opheffing van de Amerikaanse blokkade en heropening van de Straat van Hormuz.
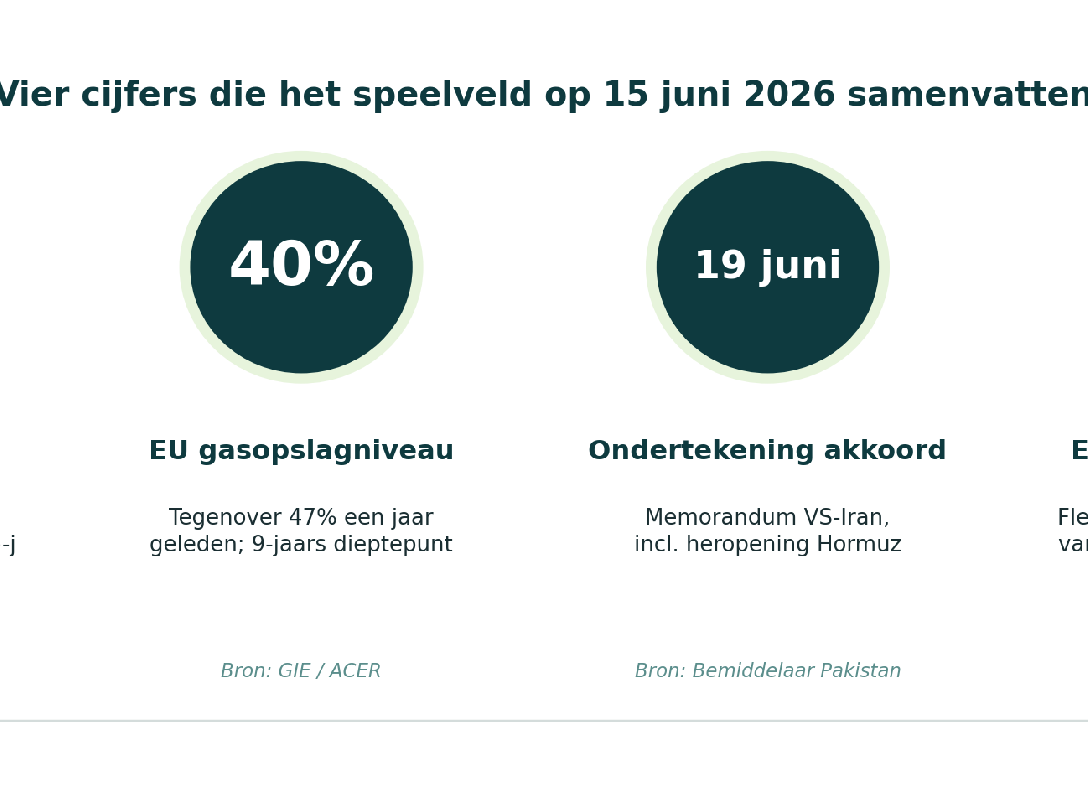
Op dat nieuws zakte de gasprijs op 15 juni met ruim vijf procent naar circa €44/MWh, het laagste niveau in vijf weken. Tegelijk blijft het beeld voor grootverbruikers genuanceerd: het akkoord wordt pas op 19 juni formeel ondertekend, de scheepvaart door Hormuz moet nog daadwerkelijk op gang komen, en de Europese gasvoorraden staan met circa 40 procent op een historisch laag niveau richting de winter. Het is precies dit soort overgangssituatie, met perspectief én aanhoudende onzekerheid, waarin strategische energie-inkoop het verschil maakt.
Een akkoord in zicht, maar nog niet getekend
Na maanden van escalatie en mislukte onderhandelingen kondigde de Pakistaanse premier op 14 juni aan dat de VS en Iran een memorandum of understanding hebben gefinaliseerd. Beide partijen verklaren een onmiddellijke en permanente beëindiging van de militaire operaties op alle fronten, inclusief Libanon. Het akkoord wordt op 19 juni in Zwitserland ondertekend en voorziet onder meer in het opheffen van de Amerikaanse marineblokkade en de heropening van de Straat van Hormuz, de route waarlangs ongeveer een vijfde van de mondiale LNG-handel loopt.
Voor de markt is dit de eerste echt structurele de-escalatie sinds het conflict eind februari begon. De prijsdaling van 15 juni weerspiegelt de verwachting dat de aanvoer van LNG uit de Perzische Golf geleidelijk kan herstellen. Tegelijk past terughoudendheid: een eerder staakt-het-vuren in april hield slechts enkele weken stand voordat de spanningen opnieuw opliepen. De ondertekening op 19 juni en het feitelijk hervatten van de scheepvaart zijn de momenten die bepalen of deze de-escalatie duurzaam is.
Het structurele risico blijft: lage gasvoorraden richting de winter
Ook als de Straat van Hormuz op korte termijn heropent, blijft een structureel risico bestaan dat voor grootverbruikers minstens zo relevant is: het vullen van de Europese gasvoorraden voor de komende winter. De opslagen staan momenteel rond 40 procent, tegenover circa 47 procent een jaar geleden. Volgens ACER liggen de voorraden daarmee op het laagste niveau in negen jaar voor deze periode.
De Europese Commissie heeft lidstaten opgeroepen gebruik te maken van de flexibiliteit in de opslagregelgeving en het vuldoel voor winter 2026/2027 bij te stellen van 90 naar 80 procent. Zelfs dat verlaagde niveau vraagt bij het huidige injectietempo om een forse versnelling. De maanden tot het begin van de winter zijn daarmee bepalend, en een heropening van Hormuz die langer op zich laat wachten dan gehoopt zou de injectiecyclus verder onder druk zetten. De LNG-toevoer vanuit het Midden-Oosten stond de afgelopen maanden op het laagste punt sinds 2019.
Waarom Europa geraakt blijft
Europa produceert zelf nauwelijks nog gas en is voor een groot deel afhankelijk van import via pijpleidingen en LNG. Juist die afhankelijkheid maakt de Europese markt gevoelig voor verstoringen ver buiten het continent: een blokkade in de Straat van Hormuz of onrust rond belangrijke exportlanden werkt binnen enkele handelsdagen door in de TTF.
Daar komt bij dat de concurrentie om LNG wereldwijd is. Wanneer Aziatische kopers hun inkoop opvoeren, stijgt de prijs die Europa moet betalen om ladingen aan te trekken. Voor grootverbruikers betekent dit dat een lokale prijsdaling nooit los kan worden gezien van de mondiale context, en dat spreiding in de tijd belangrijker is dan het jagen op één gunstig moment.
Wat dit betekent voor grootverbruikers
De afgelopen anderhalve week laat in het klein zien wat de hele periode sinds februari kenmerkt: de markt kan in enkele dagen scherp bewegen, zowel omhoog op escalatie als omlaag op de-escalatie. Voor organisaties die hun energie gespreid hebben ingekocht, bewijst dat opnieuw de waarde van strategische energie-inkoop. Een vaste klikstrategie en heldere kaders zorgen ervoor dat een organisatie niet afhankelijk is van het juiste moment, in een markt die zich nauwelijks laat voorspellen.
Voor organisaties met nog open posities richting de winter en de jaren daarna is dit een logisch moment om opnieuw te kijken naar contractstructuur, klikstrategie, open volume en de aansluiting tussen inkoop, verbruiksprofiel en investeringsruimte. Een dalende prijs kan een gelegenheid zijn om een deel van het volume vast te leggen, maar de kernvraag voor risicobeheersing blijft hoeveel risico nog openstaat en of dat past bij de begroting en de ruimte die de organisatie heeft om prijsschommelingen op te vangen.
Conclusie
Medio juni 2026 lijkt de markt voor het eerst sinds februari een stap richting normalisatie te zetten. Het aangekondigde akkoord tussen de VS en Iran en de heropening van de Straat van Hormuz hebben de gasprijs teruggebracht naar het laagste niveau in vijf weken. Tegelijk is het akkoord nog niet getekend, moet de aanvoer nog daadwerkelijk herstellen en blijven de Europese gasvoorraden laag richting de winter. Voor zorginstellingen en andere grootverbruikers bevestigt dat opnieuw het belang van tijdige risicobeheersing en strategische energie-inkoop. Een passende contractstructuur, gespreide inkoop en scherp inzicht in open posities helpen om budgetzekerheid te behouden en meer rust te creëren in begroting en besluitvorming.
Gerelateerde insights
2 min | 13 juli 2026
Bijmengverplichting groen gas: wat komt er op je af?
Nederland voert een bijmengverplichting in: energieleveranciers moeten een jaarlijks oplopend aandeel groen gas leveren. Wat betekent dat voor je factuur?
Lees meer
3 min | 30 april 2026
Iran, Hormuz en de energiemarkt: waar staan we eind april 2026?
De verstoring rond de Straat van Hormuz leidde in maart tot de grootste verstoring in de geschiedenis van de wereldoliemarkt. Waar staan we eind april?
Lees meer
3 min | 20 maart 2026
Nieuwsbrief maart 2026
Teamupdate, de impact van zonnepanelen en batterijen, de nieuwe SPRILA-ronde en de spanning rond de Straat van Hormuz.
Lees meerEen eerste gesprek voer je het beste boven de portefeuille die je al hebt.
Neem twaalf maanden facturen mee voor één entiteit. Dan laten wij je in 45 minuten zien wat gecoördineerde inkoop en één mandaat zouden veranderen. Geen deck. Geen voorstel.